Dükkân ve Ofis Gibi Ticari Gayrimenkuller Nasıl Değerlenir?
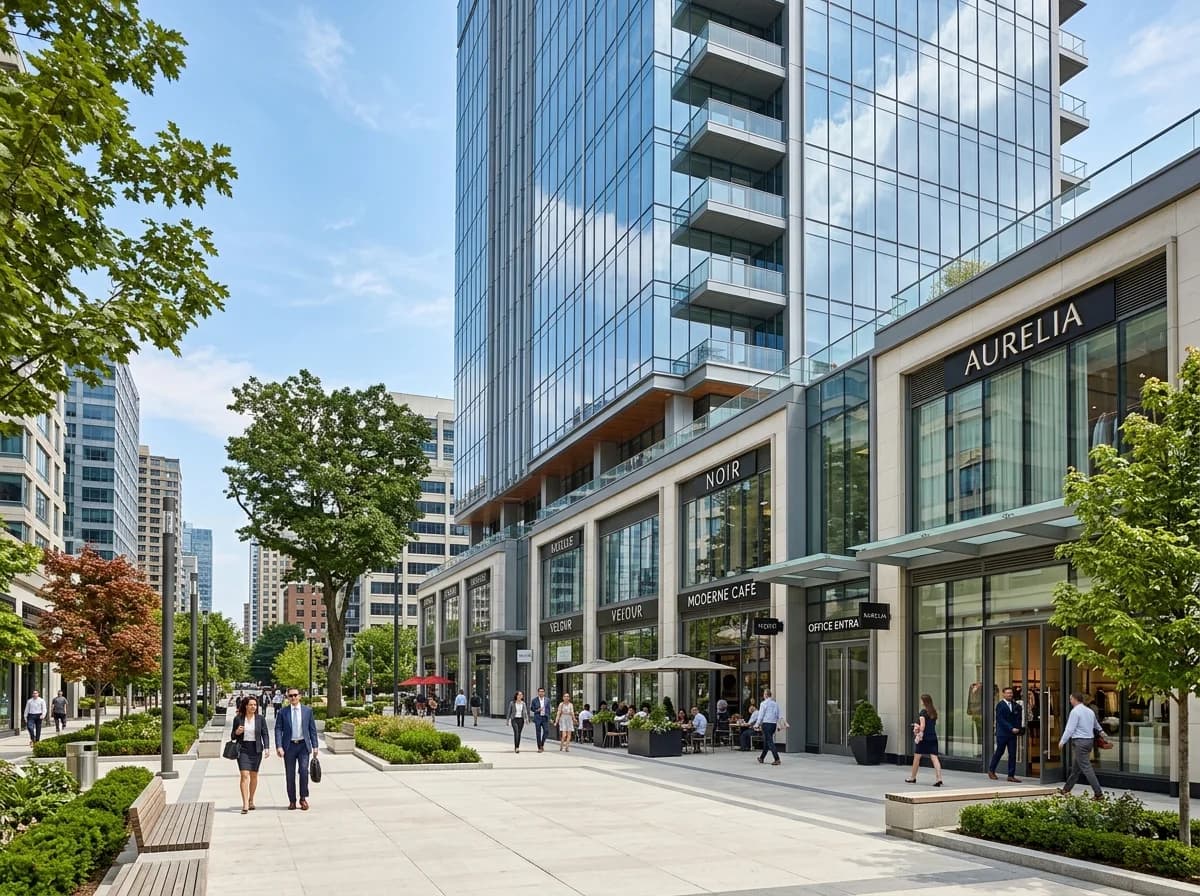
Dükkân, ofis ve mağaza gibi ticari gayrimenkuller, emsal karşılaştırmanın yanında çoğunlukla gelir yaklaşımıyla değerlenir: taşınmazın getirdiği ya da getirebileceği kira geliri esas alınarak bir değer hesaplanır.
Ticari taşınmazlarda konumun ticari potansiyeli, cephe ve trafik gibi unsurlar konutlara göre çok daha belirleyicidir. Çünkü ticari bir taşınmazı alan kişi çoğu zaman orada yaşamayı değil, ondan gelir elde etmeyi düşünür; bu yüzden değer, taşınmazın fiziksel özelliklerinden çok üretebileceği gelirle ilişkilidir.
Bu yazıda değerlemenin hangi yöntemlerle yapıldığını, kiracılı ve boş taşınmazlar arasındaki farkı ve raporu hazırlarken uzmanın hangi belgelere baktığını adım adım bulabilirsiniz.
Önemli Noktalar
- Ticari değerlemede kira geliri (gelir yaklaşımı) öne çıkar.
- Cadde, cephe ve yaya-araç trafiği değeri etkiler.
- Kiracılı taşınmazlarda kira sözleşmesi ve süresi önemlidir.
- Emsal karşılaştırma gelir yaklaşımını destekler.
Ticari taşınmazda konum neden farklı değerlendirilir?
Bir dükkânın değeri, bulunduğu caddenin ticari canlılığına, yaya ve araç trafiğine, vitrin (cephe) uzunluğuna ve çevredeki diğer işletmelere bağlıdır. Aynı mahalledeki iki dükkân, cadde üzerinde mi yoksa ara sokakta mı olduğuna göre çok farklı değerde olabilir.
Konutta komşuluk ve ulaşım öne çıkarken ticarette önemli olan, müşterinin taşınmazı görmesi ve kolayca ulaşabilmesidir. Köşe başı konumu, iki cepheli olması, kaldırım genişliği, park imkânı ve yakındaki çekim merkezleri (okul, hastane, pazar yeri, toplu taşıma durağı) bu açıdan incelenir. Zemin kattaki bir dükkân ile bodrum ya da asma kattaki birim arasında da belirgin fark vardır; erişim kolaylığı azaldıkça ticari değer genellikle düşer.
Değerleme uzmanı bu nedenle yalnızca adrese değil, taşınmazın bulunduğu sokağın gün içindeki kullanımına da bakar. Yaya yoğunluğunun hangi saatlerde arttığı, çevredeki işletmelerin türü ve boş dükkân sayısı bölgenin ticari sağlığı hakkında fikir verir.
Hangi değerleme yaklaşımları kullanılır?
Uluslararası değerleme standartlarında üç temel yaklaşım vardır: pazar (emsal) yaklaşımı, gelir yaklaşımı ve maliyet yaklaşımı. Ticari gayrimenkulde hangisinin ağırlık kazanacağı taşınmazın türüne ve piyasadan veri bulunabilirliğine bağlıdır. Kiraya verilmiş ya da kiraya verilebilir dükkân ve ofislerde gelir yaklaşımı genellikle ön plandadır; emsal satışlar ise sonucu sınamak için kullanılır.
Maliyet yaklaşımı daha çok yeni yapılmış, kendine özgü veya piyasada emsali az bulunan yapılarda devreye girer. Uzman, birden fazla yaklaşımla ulaştığı sonuçları karşılaştırır ve raporunda hangisine neden ağırlık verdiğini açıklar. Yaklaşımlar arasında büyük fark çıkması, veride ya da varsayımlarda yeniden kontrol gereken bir nokta olduğunu gösterir.
Gelir yaklaşımı nasıl uygulanır?
Taşınmazın yıllık kira geliri belirlenir, boş kalma ve gider payları düşülür, elde edilen net gelir piyasada kabul gören bir getiri oranıyla değere çevrilir. Bu yaklaşım, yatırımcının gözünden taşınmazın ne kadar gelir getireceğini yansıtır.
Varsayımlı bir örnek: yıllık net geliri 600.000 TL olan bir dükkân için piyasada yüzde 6 oranı makul görülüyorsa, basit kapitalizasyonla değer 600.000 / 0,06 = 10.000.000 TL olur. Oran yüzde 7'ye çıkarsa aynı gelir için değer yaklaşık 8.570.000 TL'ye iner. Rakamlar yalnızca mantığı göstermek için uydurulmuştur; gerçek çalışmada gelir, gider ve oran piyasa verisinden türetilir. Örneğin de görüldüğü gibi getiri oranındaki küçük bir fark değeri önemli ölçüde değiştirir, bu yüzden oranın hangi emsallere dayandığı raporda açıkça yazılmalıdır.
Uzman ayrıca kira gelirinin ne kadar sürdürülebilir olduğunu tartar: bölgede kiralar yükseliyor mu, boş bekleyen benzer birimler var mı, kira artış şartları nasıl? Bu sorular getiri oranının seçimini de etkiler.
Kiracılı taşınmazlarda nelere bakılır?
Mevcut kira bedeli, kira sözleşmesinin süresi ve artış koşulları, kiracının güvenilirliği değeri etkiler. Mevcut kira piyasa kirasının altındaysa ya da üzerindeyse bu fark raporda ayrıca gösterilir.
Uzun süreli sözleşmesi olan ve düzenli ödeme yapan bir kiracı geliri daha öngörülebilir kıldığından yatırımcı gözünde değeri destekler. Buna karşılık sözleşmesi kısa sürede bitecek ya da ödemelerde aksama olan bir kiracı riski artırır. Mevcut kira piyasanın çok üzerindeyse bu fazlalığın sözleşme bitince devam etmeyebileceği de dikkate alınır.
Ofis ve mağazalarda özel unsurlar
Ofislerde bina kalitesi, otopark, ulaşım ve çevredeki iş merkezleri; mağazalarda ise vitrin, tavan yüksekliği ve müşteri erişimi ek unsurlardır. Alışveriş merkezi içindeki birimlerde ise merkezin ziyaretçi potansiyeli ve kira koşulları değeri belirler.
Ofis binalarında ortak alanların durumu, asansör, yönetim ve aidat düzeni, yönetim planı ve kat mülkiyeti hükümleri de incelenir. Bir ofis katının bölünüp bölünemeyeceği ya da birden fazla kiracıya verilip verilemeyeceği, taşınmazın kullanım esnekliğini ve dolayısıyla değerini etkiler.
Alıcı ve yatırımcı değeri nasıl okumalı?
Raporda yazan değer, belirli bir tarihteki piyasa değeridir; garanti edilen bir satış fiyatı değildir. Yatırımcı açısından değerle birlikte raporun dayandığı kira, getiri oranı ve emsal listesine bakmak daha öğreticidir. Kira gelirinin ne kadarı sözleşmeye bağlı, ne kadarı varsayım? Getiri oranı bölgedeki benzer işlemlerden mi türetilmiş? Bu soruların yanıtı, değerin ne kadar sağlam olduğunu gösterir.
Satın alma kararında değerin yanında taşınmazın işletme giderlerini, vergi ve aidat yükünü, olası tadilat ihtiyacını ve kiracı bulma süresini de hesaba katmak gerekir. Değerleme bu unsurların bir kısmını içerir; ancak kişisel finansman koşulları ve yatırım hedefleri rapora dahil değildir.
Değerleme için hangi belgeler hazırlanmalı?
Genellikle güncel tapu kaydı, yapı kullanma izin belgesi (iskân), varsa onaylı mimari proje, kira sözleşmeleri ve son dönemin kira ödeme bilgileri istenir. Ticari faaliyet için gerekli işyeri açma ve çalışma ruhsatı da kontrol edilebilir. Belgelerin eksik olması değerlemeyi engellemez ancak raporda varsayım ve sınırlamaların artmasına yol açabilir.
Taşınmazın fiili kullanımı ile belgelerdeki kullanım türü uyuşmuyorsa (örneğin konut olarak tapulu yerin iş yeri olarak kullanılması) bu durum raporda ayrıca belirtilir; çünkü hem yasal durum hem de alıcı ve banka açısından risk doğurabilir.
Ticari taşınmaz alırken kontrol listesi
Mevcut kira sözleşmesini ve süresini inceleyin, kira bedelini piyasa kirasıyla karşılaştırın, cadde ve cephe konumunu yerinde değerlendirin, binanın ortak gider ve yönetim durumunu öğrenin, tapu ve iskân belgelerini kontrol edin. Kiracının ödeme geçmişi de gelir güvenilirliği açısından önemlidir.
Ticari taşınmazın kullanım amacının iskânda ve imar planında öngörülen amaçla uyumlu olduğundan emin olun. Konut olarak iskân almış bir yerde ticari faaliyet yürütülmesi ileride sorun yaratabilir. Kiracının yapacağı faaliyet için gereken ruhsat ve izinlerin alınabilir olması da değeri ve kiracı bulabilmeyi etkiler.
Ticari değerlemede sık yapılan hatalar
Yalnızca mevcut kiraya bakıp piyasa kirasını dikkate almamak, boş kalma süresini ve giderleri hesaba katmamak ve konumun ticari potansiyelini yüzeysel değerlendirmek sık yapılan hatalardır. Bu hatalar, getiri beklentisinin gerçek dışı yüksek belirlenmesine yol açar.
Bir diğer hata, kira sözleşmesinin niteliğini gözden kaçırmaktır. Uzun süreli, güvenilir bir kiracıyla yapılan sözleşme değeri destekler; kısa süreli ya da feshe açık bir sözleşme ise gelir belirsizliği yaratır. Kira artış şartlarının sözleşmede nasıl belirlendiğine de bakmak gerekir.
Kira çarpanı ve getiri oranı ne anlatır?
Ticari taşınmazlarda alıcılar çoğu zaman fiyatı kira çarpanıyla yorumlar: satış bedelinin yıllık kiraya bölünmesiyle bulunan bu oran, yatırımın yaklaşık kaç yılda kirayla kendini amorti edeceğini gösterir. Getiri oranı ise bunun tersidir, yani yıllık kiranın satış bedeline oranıdır. İkisi de taşınmazın gelir üreten bir yatırım olarak ne kadar cazip olduğunu hızlıca gösterir.
Varsayımsal bir örnek: yıllık kirası 100 birim olan bir dükkân 1.250 birime satışa çıkarılıyorsa kira çarpanı 12,5, brüt getiri ise yüzde 8'dir. Aynı bölgede benzer dükkânlar daha düşük bir çarpanla ya da daha yüksek getiriyle işlem görüyorsa, fiyatın yüksek ya da kiranın düşük olabileceği sonucu çıkar. Bu rakamlar kurgudur; gerçek piyasa oranları bölgeye, döneme ve taşınmaza göre farklılaşır.
Uzman değerlemede bu oranı kendi başına kullanmaz; piyasada gerçekleşmiş işlemlerden çıkarılan getiri oranını, taşınmazın riskine göre ayarlayarak gelir yaklaşımında kullanır. Kiracı güvenilirliği, sözleşme süresi, konumun geleceği ve taşınmazın yapısal durumu oranı yukarı ya da aşağı çeker. Bu yüzden iki benzer dükkân bile farklı değer taşıyabilir.
Sıkça Sorulan Sorular
Son güncelleme:
Bu yazı genel bilgilendirme amaçlıdır; somut durumunuz için bir değerleme uzmanına danışın. Mevzuat ve uygulamalar zaman içinde değişebilir.
İlgili Hizmetler
Bu Konuda Size Yardımcı Olabiliriz
Okumaya Devam Edin